EU přijala směrnici CCD2.
Jedna směrnice, která mění pravidla spotřebitelského úvěru.
CCD2 je druhá evropská směrnice o spotřebitelském úvěru (2023/2225). Reaguje na to, jak se dnes úvěr reálně prodává: online, na pár kliknutí, v košíku e-shopu nebo formou odložené platby. V Česku se promítá do novely zákona č. 257/2016 Sb. Novelu schválila Poslanecká sněmovna 11. září 2026 a Senát 21. října 2026. Schválené znění stanoví účinnost na 1. února 2027. Dále sledujeme prezidentskou fázi a vyhlášení zákona ve Sbírce zákonů a mezinárodních smluv.
Pro firmy to není jen právní zkratka. CCD2 sahá do produktu, reklamy, sjednání, posouzení úvěruschopnosti i do toho, co musíte umět doložit při kontrole ČNB. Tato stránka nabízí rychlý přehled. Detail je vždy schovaný v otázkách níže.
Co se mění oproti CCD1
Širší záběr
Směrnice nově výslovně dopadá i na malé úvěry do 200 EUR a na bezúplatné úvěry, například některé odložené platby a BNPL.
Strop na cenu úvěru
Nově je omezené, jak drahý úvěr smí být: RPSN nejvýše čtyřnásobek repo sazby zvýšené o 8 procentních bodů (minimálně 48 %). Dřív plošný strop nebyl.
Přísnější úvěruschopnost
Nově nesmí poskytovatel použít citlivé údaje ani data ze sociálních sítí a u automatického posouzení má klient právo na přezkum člověkem.
Srozumitelná reklama a předsmluvní informace
Nově musí reklama varovat „Půjčit si peníze stojí peníze“ a předsmluvní informace musí hned na první straně zvýraznit cenu úvěru.
Vzdělávání lidí u prodeje
Nově se na zaměstnance, kteří úvěr nabízejí, distribuují nebo zpracovávají, vztahují požadavky na odbornou způsobilost.
Právo být zapomenut (RTBF)
Nově nesmí pojištění navázané na úvěr po stanovené době zohledňovat prodělané onkologické onemocnění. Tzv. right to be forgotten. Řeší se jeho implementace.
Časová osa CCD2
DNES
MF zveřejnilo vyhodnocení konzultace.
Termín transpozice v členských státech.
Vláda schválila návrh novely ZSÚ.
Sněmovna schválila novelu ve 3. čtení (134:0).
Návrh byl postoupen Senátu jako senátní tisk 289.
Senát schválil novelu zákona o spotřebitelském úvěru.
Účinnost stanovená schváleným zněním novely. Sledujeme dokončení legislativního procesu a vyhlášení zákona.
Kde to leží teď?Novela zákona o spotřebitelském úvěru prošla oběma komorami Parlamentu. Poslanecká sněmovna ji schválila 11. září 2026 a Senát 21. října 2026 jako senátní tisk 289. Schválené znění stanoví účinnost na 1. února 2027. K 24. říjnu 2026 historie tisku v PSP zatím neuvádí podpis prezidenta ani vyhlášení ve Sbírce.
Směrnice CCD2 stanovila členským státům termín pro přijetí a zveřejnění transpozičních předpisů do 20. listopadu 2025 a pro jejich používání od 20. listopadu 2026. Schválené znění české novely stanoví účinnost na 1. února 2027. Evropský termín a datum uvedené v české novele je proto nutné rozlišovat.
Přechodná ustanovení nejsou plošným odkladem všech povinností. U vymezených dosavadních poskytovatelů a zprostředkovatelů upravují pokračování činnosti a navazující žádost o oprávnění nebo oznámení k zápisu do registru; důležitá je zde lhůta 16 měsíců od účinnosti. U vymezených osob umožňují po dobu 12 měsíců od účinnosti nahradit osvědčení o odborné zkoušce čestným prohlášením. Tato možnost však neplatí při podání žádosti o oprávnění podle čl. II bodu 5. Konkrétní režim vždy závisí na roli a činnosti dané osoby.
Hlavní otázky
Co je to CCD2?
Nová evropská pravidla pro spotřebitelské úvěry, splátky a odložené platby. Omezuje výši RPSN, nově se vztahuje i na malé úvěry do 200 EUR a řeší odborné vzdělávání.
Více →
Koho se to týká?
Firem, které nabízejí financování nákupu: e-shopů, prodejen, splátek i BNPL.
Více →
Co mám teď udělat?
Zjistit, jestli se vás pravidla týkají, a podle toho zjistit, co a jak dál.
Více →
Do účinnosti zbývá
000dní00h00m00s
1. 2. 2027
Do kdy to musím vyřešit?
Schválené znění novely stanoví účinnost na 1. 2. 2027. Ověřte si také přechodná ustanovení pro svou činnost.
Více →
Jak to mám vyřešit?
V klidu a po krocích. Provedeme vás tím od analýzy až po hotovou přípravu.
Více →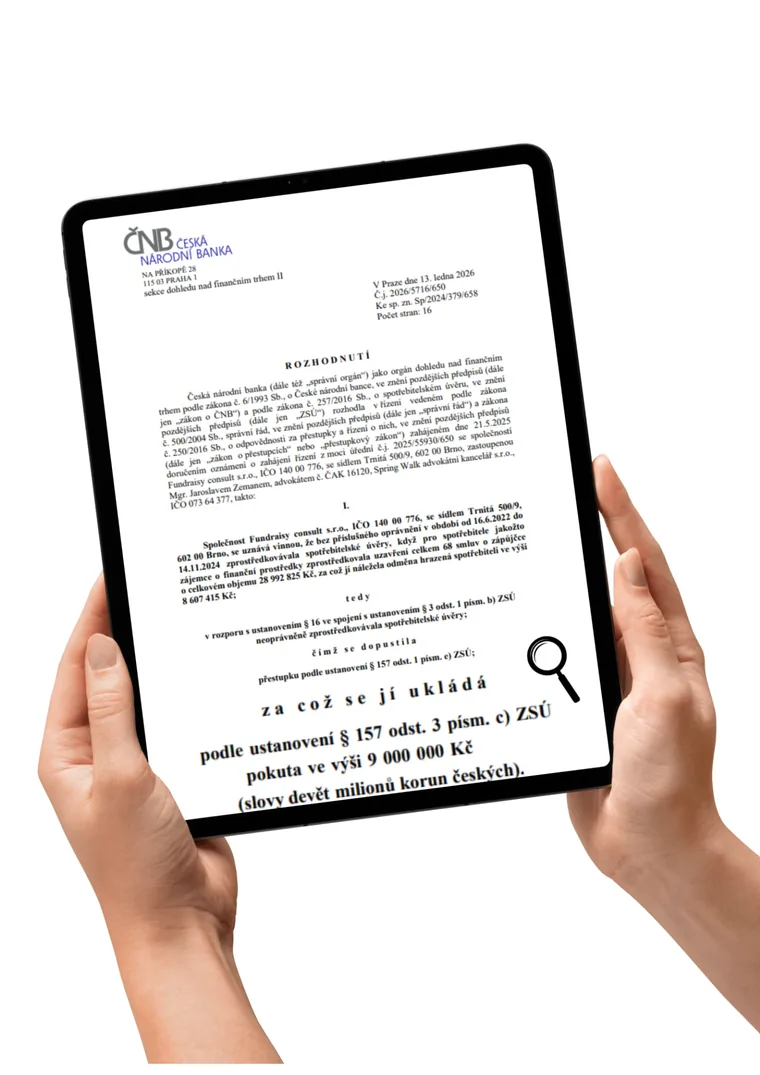
Co když to nestihnu?
Při kontrole hrozí postih. S včasnou přípravou se mu ale snadno vyhnete.
Více →Týká se vás CCD2?
Jsou vaši zákazníci spotřebitelé, tedy lidé mimo podnikání?
Nabízíte jim splátky, odloženou platbu, BNPL, mikroúvěr nebo jiné financování nákupu?
Nabízíte financování v e-shopu, aplikaci, na pobočce, po telefonu nebo přes obchodníka?
Propagujete financování v reklamě, košíku, bannerech, affiliate nebo obchodním skriptu?
Máte písemně ověřené, jestli platí výjimka, nebo máte připravené dokumenty a procesy?
Vyšlo vám, že se vás CCD2 týká?
Tady CCD2 pochopíte. Připravit na něj umíme i vaši praxi: školení a certifikace pro tým, dopadová analýza a kontrolní stopa pro dohled. Obchodní řešení a ceny najdete na ccd2.online.
Provozuje iUP s.r.o., akreditovaná osoba ČNB. Držitel ISO 9001.
Co je nového
Stáhnout pozměňovací návrhy (PDF)Přehled legislativního procesu průběžně doplňujeme podle dalšího vývoje.
Stav ověřen k 24. 10. 2026: Senát novelu schválil dne 21. 10. 2026.
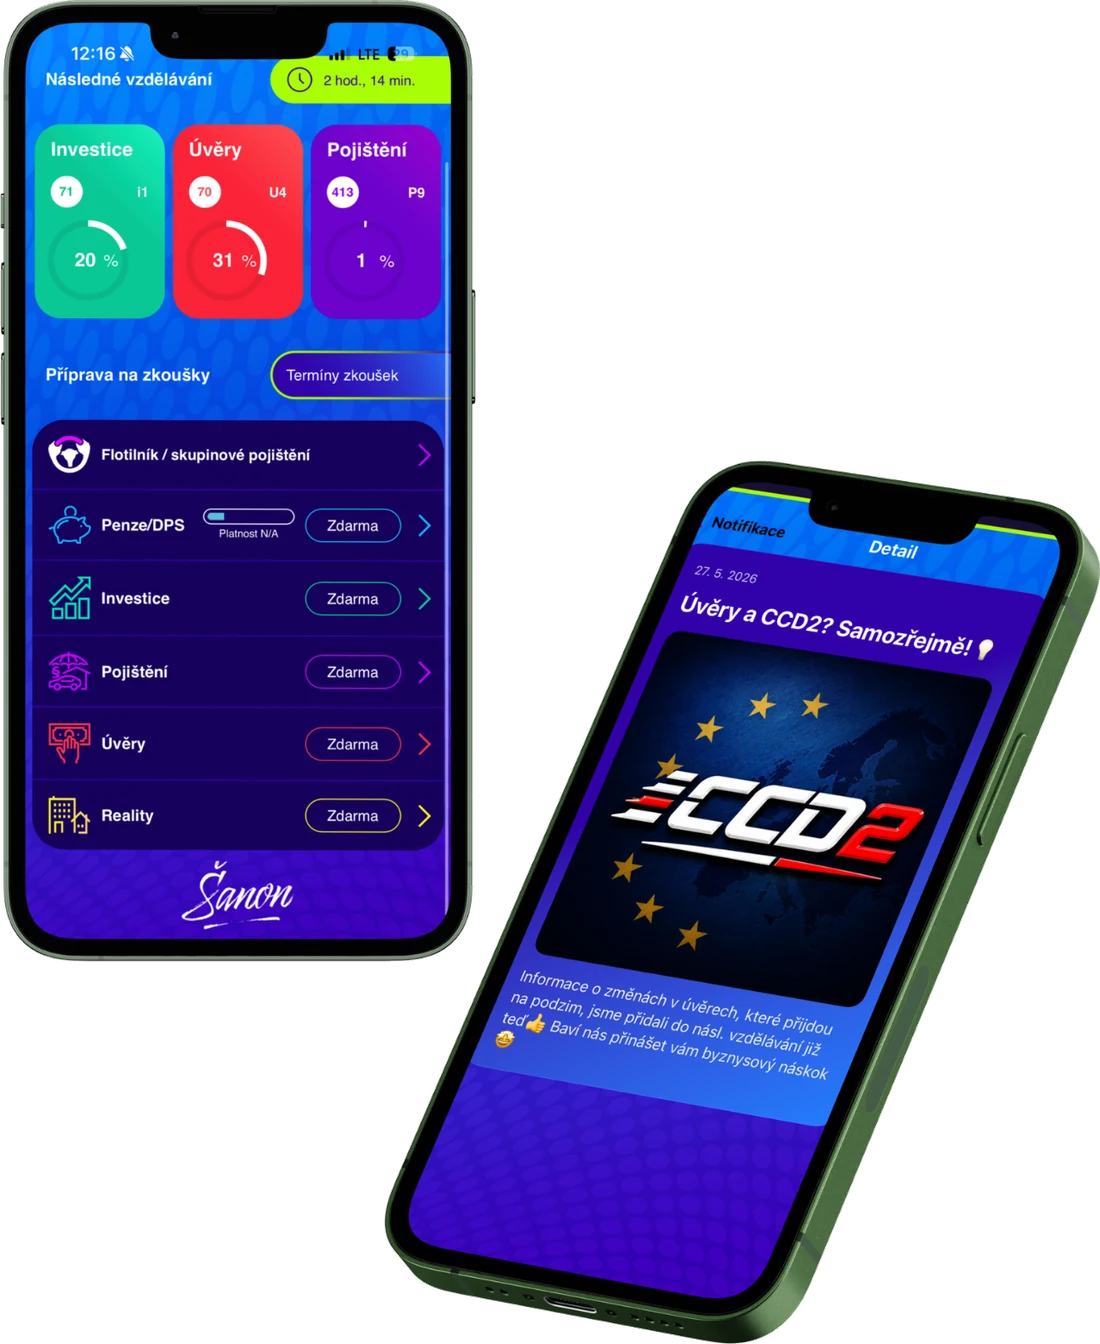
CCD2 máte i v mobilu
Mobilní aplikace pro vzdělávání, testy a certifikace ke spotřebitelskému úvěru a CCD2. Připravujte se kdykoliv, sledujte změny v regulaci a mějte přehled v kapse.
- Testy a moduly: interaktivní příprava na zkoušky odborné způsobilosti.
Příprava v aplikaci ZDARMA. - Certifikace a vzdělávání: odbornost i následné vzdělávání na jednom místě.
- Novinky k CCD2: změny v regulaci hned, jak přijdou.
Časté otázky
Co je to CCD2?
Krátce: CCD2 je zkratka anglického Consumer Credit Directive 2, tedy druhá evropská směrnice o spotřebitelském úvěru (2023/2225). Od 20. listopadu 2026 nahrazuje původní směrnici 2008/48/ES.
Prakticky: V Česku se promítá do novely zákona č. 257/2016 Sb. Mění hlavně informace pro spotřebitele, reklamu, online sjednání, posouzení úvěruschopnosti a některé nové úvěrové modely.
Nejde jen o právní zkratku. CCD2 zasahuje do produktu, prodejní cesty, textů, školení i důkazů pro dohled.
Koho se to týká?
Typicky: kdo poskytuje nebo zprostředkovává spotřebitelský úvěr, splátky, odloženou platbu nebo BNPL. Patří sem banky, nebankovní poskytovatelé, obchodní sítě, e-shopy i jejich partneři.
Rozhoduje, jak je produkt postavený: poplatky, splatnost, role obchodníka, kdo financuje a jestli platí některá výjimka.
Ne každá odložená platba automaticky spadá pod CCD2. Ale pokud ji aktivně nabízíte zákazníkovi, je dobré ji posoudit a výsledek si umět doložit.
Koho se CCD2 pravděpodobně netýká?
Ne každé financování automaticky spadá do CCD2. Rozhoduje účel úvěru, zajištění, výše, poplatky, splatnost, role obchodníka a konkrétní česká transpozice.
Orientačně mimo režim mohou být hypotéky a úvěry zajištěné nemovitostí, úvěry nad 100 000 EUR, některé neveřejné zaměstnanecké úvěry, soudní dohody nebo leasing, u kterého nájemce nemá povinnost ani právo či jinou možnost předmět nabýt do vlastnictví.
Jde o orientační filtr, ne o právní stanovisko. Pokud tvrdíte, že jste mimo působnost CCD2, mějte k tomu krátkou analýzu a uložené podklady.
Co mám teď udělat?
Začněte působností: ověřte, jestli se CCD2 týká vašeho produktu, distribučního modelu, e-shopu, aplikace nebo obchodní sítě.
Potom projděte praxi: reklamu, předsmluvní informace, smlouvy, RPSN, posouzení úvěruschopnosti, práci s daty, školení, vnitřní pravidla a důkazy pro kontrolu.
Nejlepší první krok je mapa produktů: co nabízíte, komu, přes jaký kanál a proč to spadá nebo nespadá do CCD2.
Do kdy to musím vyřešit?
Klíčové datum: Schválené znění české novely stanoví účinnost na 1. února 2027. Pro svou firmu si ověřte také konkrétní přechodná ustanovení; nejde o jednotný odklad všech povinností.
Co to znamená v praxi: Přípravu produktů, dokumentace, obchodní komunikace, IT a školení plánujte podle toho, jakou činnost vykonáváte.
Současně sledujte dokončení legislativního procesu a vyhlášení zákona.
V jaké fázi je česká novela CCD2?
Krátce: Návrh schválila Poslanecká sněmovna i Senát.
Poslední krok: Posledním krokem zaznamenaným v historii PSP k 24. říjnu 2026 je schválení Senátem dne 21. října 2026.
Dále sledujeme prezidentskou fázi a vyhlášení zákona ve Sbírce.
Co když to nestihnu, co hrozí?
Krátce: nějaká rizika existují, ale dají se zvládnout, pokud se k tomu postavíte včas.
Na co si dát pozor: při kontrole ČNB může jít o opatření k nápravě nebo pokutu, případně o nutnost rychle upravit produkt či způsob prodeje. Týká se to hlavně situací, kdy firma nemá nic připraveného a nedokáže svůj postup doložit.
Dobrá zpráva: většině problémů jde předejít přípravou. Když si včas projdete produkty, texty a doklady, kontroly se bát nemusíte. A s tím vám umíme pomoct.
Jak to mám vyřešit?
V klidu a po krocích. Není to nic, co by se nedalo zvládnout. Stačí postupovat systematicky a vědět, čím začít.
Cesta je jasná: projít produkty a zjistit, čeho se CCD2 týká, upravit texty, smlouvy, reklamu i sjednání, nastavit posouzení úvěruschopnosti a proškolit tým. Krok za krokem, ne všechno najednou.
S jasným postupem máte jistotu, že jste připravení. A nejste na to sami: provedeme vás tím od první analýzy až po doložitelnou stopu pro kontrolu.
Jak se počítá maximální úroková sazba?
Důležité: CCD2 sama nestanovuje jedno evropské číslo. Požaduje, aby členské státy měly opatření proti nepřiměřeně vysokým úrokům, RPSN nebo celkovým nákladům úvěru.
Podle českého návrhu: u spotřebitelského úvěru jiného než na bydlení nemá ukazatel nákladovosti při sjednání úvěru přesáhnout čtyřnásobek repo sazby zvýšené o 8 procentních bodů. Repo sazba se do vzorce dosadí nejméně ve výši 4 %, takže strop nikdy neklesne pod 48 %.
Co je ukazatel nákladovosti: návrh pracuje primárně s RPSN. U vázaného úvěru na pořízení vozidla počítá se zvláštní sazbou podle vzorce v příloze zákona. U malých krátkodobých úvěrů (do 20 000 Kč a splatnosti nejvýše 12 měsíců) se místo RPSN omezují celkové náklady: 2 000 Kč plus výše úvěru × doba v letech × čtyřnásobek repo sazby zvýšené o 8 procentních bodů.
Nejde jen o samotný úrok. RPSN zahrnuje úrok, poplatky a další náklady úvěru. Finální praxi je potřeba vztahovat k účinnému českému znění zákona.
Spadá každá BNPL nebo odložená platba pod CCD2?
Ne automaticky. CCD2 rozšiřuje pozornost na digitální úvěrové modely, ale u BNPL, odložených plateb a mikroúvěrů vždy rozhoduje konkrétní konstrukce produktu.
Co sledovat: splatnost, poplatky, úroky, sankce při prodlení, role obchodníka, role poskytovatele a to, zda se uplatní některá výjimka.
Nejlepší je produktová mapa: ke každému modelu napsat, proč spadá nebo nespadá do režimu spotřebitelského úvěru.
Týká se CCD2 e-shopů a e-commerce?
Ano, může. Pokud e-shop nabízí splátky, odloženou platbu, BNPL, partnerské financování nebo jinou formu spotřebitelského úvěru, je potřeba posoudit dopad CCD2.
Nejde jen o banky: důležitá je i distribuční role e-shopu, způsob prezentace produktu, texty v košíku, reklamní sdělení a to, kdo se spotřebitelem fakticky pracuje.
Pokud obchodník úvěr aktivně nabízí nebo zprostředkovává, je potřeba řešit CCD2 výrazně pečlivěji než u běžného prodeje zboží.
Proč jsou důležité roky 2025, 2026 a 2027?
20. listopad 2025: členské státy měly přijmout a zveřejnit transpoziční předpisy.
20. listopad 2026: podle směrnice se nová pravidla mají v EU začít používat a ruší se původní směrnice 2008/48/ES.
1. únor 2027: datum účinnosti stanovené schváleným zněním české novely. Pro jednotlivé povinnosti je nutné zohlednit i přechodná ustanovení.
Co si mám připravit pro kontrolu?
Základní složka: dopadová analýza CCD2, seznam produktů, posouzení výjimek, předsmluvní informace, smlouvy, reklamní texty a ukázky online cest.
Procesní část: pravidla pro RPSN, posouzení úvěruschopnosti, práce s daty, interní metodiky, záznamy ze školení a odpovědnosti v týmu.
I když produkt vypadá nerizikově, vyplatí se mít doklady připravené. Ušetří vám to čas i nervy, kdyby kontrola přišla.
Jaké sankce mohou hrozit?
Horní hranice: u vybraných přestupků návrh počítá s pokutami v řádu milionů korun, podle závažnosti například 5, 10 nebo 20 milionů Kč. Jde o stropy pro nejzávažnější případy, ne o běžnou sazbu.
Kdy vzniká problém: typicky když firma tvrdí, že do CCD2 nespadá, ale nemá k tomu analýzu a zároveň financování láká v reklamě bez jasných informací o nákladech.
Přesná výše vždy závisí na finálním znění zákona a konkrétní situaci. Hlavní vzkaz je ale jednoduchý: včasná a doložená příprava je nejlepší ochrana.
Pojmy a slovník
Klikni na pojem a zobrazí se vysvětlení.